Domain virushepatitis.de kaufen?
Wir ziehen mit dem Projekt
virushepatitis.de um.
Sind Sie am Kauf der Domain
virushepatitis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain virushepatitis.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
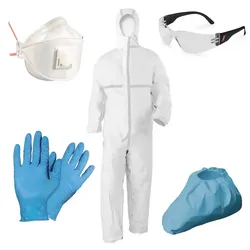
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandsfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Hometest Zur Untersuchung Auf Harnwegs-Infektion 2 STProdukteigenschaften: HOMETEST zur Untersuchung auf Harnwegsinfektion Zur selbstverantwortlichen Gesundheitskontrolle. Produktbeschreibung: Der Körper ist heute zunehmend Belastungen ausgesetzt. Die Folge sind häufig so genannte »Zivilisationskrankheiten« wie Fettleber, Diabetes, Übersäuerung oder Entzündungen, denen meist ein schleichender Prozess vorausgeht, den wir zunächst nicht wahrnehmen. Für Ihre Kunden zur Früherkennung von Diabetes und Harnwegsinfektion, sowie zur Untersuchung der Nieren- und Leberfunktion bieten wir Ihnen vier Urin-Schnelltests. Inhalt: 2 Teststreifen pro Packung. Anwendungshinweis: Teststreifen in den Urin tauchen. Nach 30-60 Sekunden Ergebnis ablesen. Quelle: www.param.de Stand: 02/20245,37 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
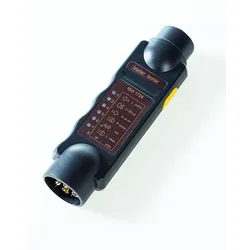
LAS Diagnose TesterDiagnose Tester für Anhänger - Ideal im gewerblichen und privaten Bereich Handprüfgerät für 7polige Stecker und Steckdosenanschluss Mit Störungsanzeige (Abfrage gemäß Verdrahtung ISO 1724) Schnelle und einfache Kontrolle LED-Anzeige Schlagzähes Gehäuse, kompakte Abmessungen: ca. 18 x 5,5 x 4 cm Gewicht 185 g Material ABSAchtung! Es wird eine 9-V-Block-Batterie benötigt! Diese ist im Lieferumfang nicht enthalten!14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Infektion 5ml Longfill Aroma by AlphaVirusKöstliche Komposition aus Mango, Ananas und Drachenfrucht. Inhalt: 5 mlInhaltsstoffe: Propylenglykol (E1520), AromenFlasche: 60 ml Chubby V3 Flasche Noch nie war das Selbermischen so einfach. Keine extra Flaschen, kein Messbecher oder sonstiges.Sie brauchen nur Ihre Lieblingsbase, eine kleine Spritze und schon kann es losgehen.Befüllen Sie die Liquidflasche bis zum Rand des Labels mit Base, kräftig schütteln und FERTIG. Lieferumfang1x 60ml Flasche mit 5ml Aroma12,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Bellfor Spezialset für Hunde mit LebererkrankungBellfor Spezialset für Hunde mit Lebererkrankung Leidet Ihr Vierbeiner an einer Lebererkrankung, ist das eine ernste Angelegenheit, die schlimmstenfalls sogar lebensgefährliche Folgen haben kann. Um Sie bei der Behandlung zu unterstützen, haben wir ein spezielles Futterset für kleine Hunde mit Lebererkrankungen zusammengestellt. Das Sparset enthält unser schmackhaftes Landgut-Menü mit Insektenprotein sowie die natürlichen Ergänzungsfuttermittel Bellfor Nierenkraft und Shiimun Gastro und eignet sich ideal für die Leberdiät Ihres Hundes. Lebererkrankungen können lebensgefährlich sein Die Leber ist an unzähligen wichtigen Stoffwechselprozessen beteiligt. Ist die Funktionsfähigkeit des Organs zum Beispiel aufgrund einer Entzündung oder einer Leberinsuffizienz eingeschränkt, kann das ohne zeitnahe Behandlungsmaßnahmen lebensgefährlich sein. Eine Ernährungsumstellung ist für leberkranke Hunde ein zentraler Bestandteil der Behandlung. Eine spezielle Leberdiät verfolgt das Ziel, die Leber zu entlasten und ein weiteres Fortschreiten der Gewebeschädigung zu verhindern. Leicht verdauliches Futter für leberkranke Hunde Bellfor Landgut-Menü ist unser getreidefreies Nassfutter mit Insektenprotein aus den Larven der Schwarzen Soldatenfliege. Das Futter ist gut bekömmlich, leicht verdaulich und vollkommen frei von künstlichen Zusätzen. Das macht Bellfor Landgut-Menü zu einer hervorragenden Wahl, um Ihren Hund im Rahmen seiner Leberdiät optimal mit allen wichtigen Nährstoffen zu versorgen, ohne seine Leber dabei unnötig zu belasten. Darüber hinaus ist das Futter dank Insektenprotein hypoallergen, sodass es auch von Hunden mit einer Futtermittelallergie problemlos vertragen wird. Bellfor Nierenkraft als Unterstützung bei der Entgiftung Zu den Aufgaben der Leber gehört es unter anderem auch, Schadstoffe abzubauen, beziehungsweise diese aus dem Körper abzuleiten. Je mehr die Leistungsfähigkeit der Leber beeinträchtigt ist, desto schwerer fällt es ihr, diese Funktion zu erfüllen. Mit Bellfor Nierenkraft können Sie die Entgiftungsprozesse in der Leber Ihres Hundes auf natürliche Weise unterstützen und dazu beitragen, das geschädigte Organ im Rahmen der Leberdiät zu entlasten. Shiimun Gastro zur Förderung der Verdauung Zu den typischen Symptomen einer Lebererkrankung gehören unter anderem auch Verdauungsprobleme wie Erbrechen und Durchfall. Um diesen Beschwerden entgegenzuwirken, ist eine Ergänzungsfuttermittel mit Shiimun Gastro sinnvoll. Shiimun Gastro enthält Shiitake und andere natürliche Zutaten, die eine gesunde Verdauung bei Ihrem Hund fördern und so im Rahmen seiner Leberdiät dazu beitragen können, sein Wohlbefinden zu verbessern sowie seine Lebensqualität zu steigern. Bellfor Futterset für leberkranke Hunde online kaufen Machen Sie bei der Leberdiät Ihres Hundes keine Kompromisse und vertrauen Sie auf die gewohnt hohe Qualität der Produkte von Bellfor. Bestellen Sie unser Futterset für Hunde mit Lebererkrankungen am besten direkt online und versorgen Sie Ihren Hund optimal mit unserem bekömmlichen Landgut-Menü Nassfutter sowie den natürlichen Ergänzungsfuttermittel Bellfor Nierenkraft und Shiimun Gastro. Unser Spezialset für Hunde mit Lebererkrankungen auf einen Blick: 6 Dosen getreidefreies Landgut-Menü Nassfutter mit Insektenprotein 80g Bellfor Nierenkraft 50g Shiimun Gastro mit Shiitake Pilz43,25 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandsfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Hometest Zur Untersuchung Auf Harnwegs-Infektion 2 STProdukteigenschaften: HOMETEST zur Untersuchung auf Harnwegsinfektion Zur selbstverantwortlichen Gesundheitskontrolle. Produktbeschreibung: Der Körper ist heute zunehmend Belastungen ausgesetzt. Die Folge sind häufig so genannte »Zivilisationskrankheiten« wie Fettleber, Diabetes, Übersäuerung oder Entzündungen, denen meist ein schleichender Prozess vorausgeht, den wir zunächst nicht wahrnehmen. Für Ihre Kunden zur Früherkennung von Diabetes und Harnwegsinfektion, sowie zur Untersuchung der Nieren- und Leberfunktion bieten wir Ihnen vier Urin-Schnelltests. Inhalt: 2 Teststreifen pro Packung. Anwendungshinweis: Teststreifen in den Urin tauchen. Nach 30-60 Sekunden Ergebnis ablesen. Quelle: www.param.de Stand: 02/20245,37 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
LAS Diagnose TesterDiagnose Tester für Anhänger - Ideal im gewerblichen und privaten Bereich Handprüfgerät für 7polige Stecker und Steckdosenanschluss Mit Störungsanzeige (Abfrage gemäß Verdrahtung ISO 1724) Schnelle und einfache Kontrolle LED-Anzeige Schlagzähes Gehäuse, kompakte Abmessungen: ca. 18 x 5,5 x 4 cm Gewicht 185 g Material ABSAchtung! Es wird eine 9-V-Block-Batterie benötigt! Diese ist im Lieferumfang nicht enthalten!14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eder, Sigrun: Volle Hose. Einkoten bei Kindern: Prävention und BehandlungVolle Hose. Einkoten bei Kindern: Prävention und Behandlung , Kacke gehört in das Klo. Jawohl! Trotzdem gibt es Jungen und Mädchen, die regelmäßig Kot in der Unterhose absetzen oder Kacke an unpassenden Orten verstecken. Sind die betroffenen Kinder über vier Jahre alt und verfügen sie bereits über die körperlichen Voraussetzungen zur Stuhlkontrolle, dann wird dieses Problem als "Einkoten" bezeichnet. Oftmals weist dieses Verhalten auf psychische Belastungen beim Kind oder auf Probleme innerhalb des Familiensystems hin. Einkotende Kinder schneiden sich und ihre Familie häufig von sozialen Aktivitäten ab, weil das mit Scham und familiärem Stress verbundene Problem wie ein Geheimnis gehütet wird. Daraus entstehen Spannungen und Konflikte, die erneut den Leidensdruck einzelner Familienmitglieder erhöhen. Auch wird das Problem im sozialen Umfeld häufig verschwiegen. Der beim Einkoten entstehende deutlich wahrnehmbare Geruch sorgt zusätzlich für Hänseleien in der Gruppe Gleichaltriger. Das Kindersachbuch "Volle Hose. Einkoten bei Kindern: Prävention und Behandlung" wurde schwerpunktmäßig nach systemischen Ansätzen gestaltet. Es schafft Klarheit, hilft Jungen und Mädchen, das Problem anzupacken, und regt Eltern an, Neues auszuprobieren. Professionelle HelferInnen unterstützt das Buch dabei, Einkoten im psychologischen, psychotherapeutischen und ärztlichen Setting kindgerecht besprechbar zu machen. , Seitenwände & Kotflügel Hinten > Kotflügel, Seitenwände & Tankdeckel , Erscheinungsjahr: 20130327, Produktform: Kartoniert, Beilage: Paperback, Autoren: Eder, Sigrun~Klein, Daniela~Lankes, Michael, Seitenzahl/Blattzahl: 68, Altersempfehlung / Lesealter: 18, ab Alter: 5, bis Alter: 8, Warengruppe: HC/Kinderbücher/Sachbücher/Mensch, Fachkategorie: Kinder/Jugendliche: Sachbuch: Orte & Menschen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: edition riedenburg e.U, Verlag: edition riedenburg, Länge: 187, Breite: 165, Höhe: 5, Gewicht: 117, Produktform: Kartoniert, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haditsch, Martin: Spike - Impfung oder Genspritze?Spike - Impfung oder Genspritze? , Dr. Martin Haditsch ist ausgewiesener Experte und Facharzt für Hygiene und Mikrobiologie, Virologie und Infektionsepidemiologie, Infektiologie und Tropenmedizin. Er betreibt ein Impfzentrum in Leonding und leitet ein medizinisches Labor in Hannover, weshalb er sowohl mit Krankheitserregern als auch Immunisierungen im Detail vertraut ist. Aufgrund dessen zweifelte er schon frühzeitig an den propagierten Einschätzungen und Lösungen im Kampf gegen die ¿Corona-Pandemie¿, weswegen er zusammen mit dem österreichischen TV-Sender ¿Servus-TV¿ um die Welt reiste, um sich mit den führenden Wissenschaftlern und Medizinern auszutauschen. Der Vierteiler ¿Corona ¿ auf der Suche nach der Wahrheit¿ wurde mit bis zu 10% Quote zur erfolgreichsten bzw. meistgesehenen Dokumentation in deutscher Sprache und war vermutlich zusammen mit anderen Initiativen Auslöser dafür, dass eine bereits gesetzlich beschlossene Impfpflicht in Österreich rückgängig gemacht werden musste. Viele Menschen glauben, dass die Pandemie überstanden und das normale Leben zurückgekehrt ist, doch immer mehr leiden und manche sterben auch an den Folgen des ¿Spikens¿, wie Dr. Haditsch die Corona-Impfung nennt. Er erklärt in diesem Buch so genau wie nötig und so verständlich wie möglich ¿ die Problematik der neuen Immunisierungstechnik ¿ die möglichen Folgen der giftigen Bestandteile dieser Injektionen wie auch des durchaus problematischen Eingriffs in die menschliche Erbmasse ¿ die sich daraus zwangsläufig ergebenden negativen Folgen ¿ die sog. ¿Impfschäden¿ ¿ wie Thrombosen, Herz-Kreislauf-Erkrankungen, Turbokrebs, Infektanfälligkeit, Fehl- und Totgeburten sowie ¿plötzlich und unerwartete Todesfälle¿, die manche lieber ¿Long-COVID¿ in die Schuhe schieben möchten ¿ eine Übersterblichkeit seit dem Einsatz der Spike-Stoffe ¿ mögliche gesundheitspolitische Hintergründe Dieses Buch soll nicht nur die Spike-bedingten Probleme aufzeigen, sondern auch schildern, wie Menschen, die unter den Folgen des Spikens leiden, geholfen werden kann. , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20231011, Produktform: Kartoniert, Autoren: Haditsch, Martin, Redaktion: Helsing, Jan, Seitenzahl/Blattzahl: 236, Keyword: Corona; Covid; Impfen; Impfschäden, Fachschema: Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: TB/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Amadeus Verlag, Verlag: Amadeus Verlag, Verlag: Amadeus Verlag GmbH & Co. KG, Länge: 211, Breite: 148, Höhe: 21, Gewicht: 316, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 3000, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,23,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.